
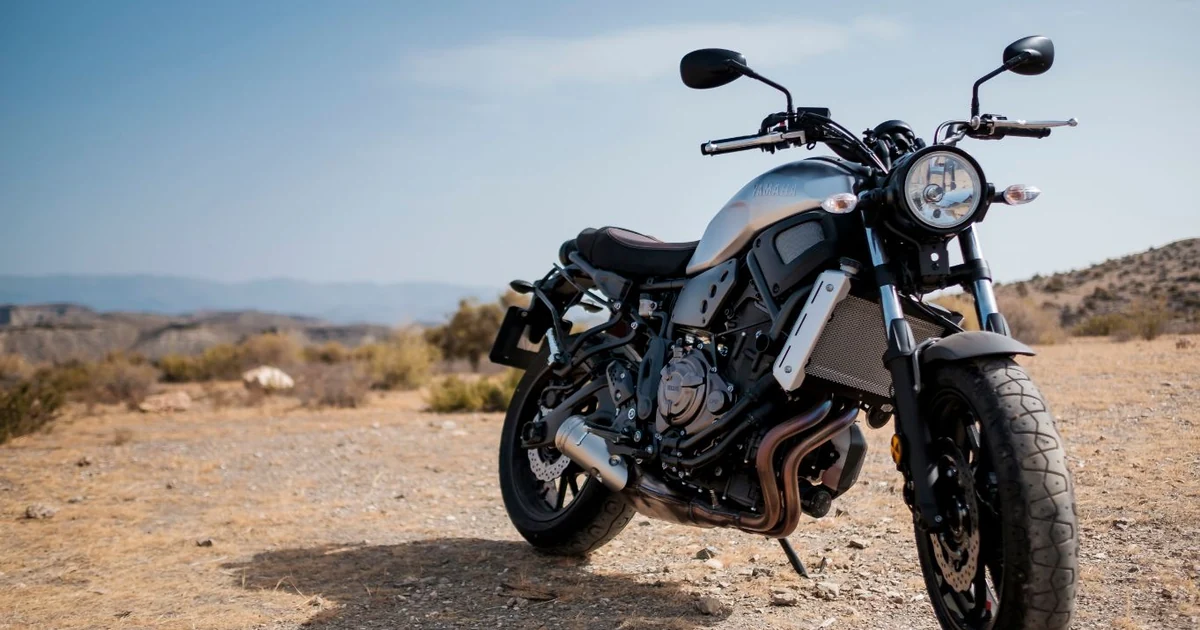
Araç sınıfı temel belirleyicidir
Motosiklet, otomobil, kamyonet, taksi veya başka bir ticari araç aynı risk profili ve aynı tarife sınıfı üzerinden değerlendirilmez. Trafik sigortasının üçüncü kişilere karşı sorumluluk ilkesi ortak olsa da teklif primi araç türüne, kullanım amacına, il ve hasar basamağına göre değişebilir. Bir otomobile ait internetteki fiyatı motosiklete ya da taksiye uyarlamak doğru değildir. Teklif girerken ruhsattaki araç türünü ve kullanım bilgisini tam kullanmak hem fiyat hem de poliçe doğruluğu açısından gereklidir.
Motosiklette nelere dikkat edilmeli?
Motosiklet kullanıcıları da geçerli zorunlu trafik poliçesi gerekliliğini ve poliçenin üçüncü kişi zararlarına odaklandığını göz önünde bulundurmalıdır. Sürücünün kendi yaralanması, motosikletin kendi hasarı, ekipman ve aksesuarlar için zorunlu trafik poliçesinin otomatik kapsamı varsayılmamalıdır. Kişisel kaza veya kasko benzeri ek ürünler değerlendirilecekse kapsam, istisna ve ödeme sınırı ayrıca okunmalıdır. Kaza halinde olayın güvenli kaydı, sürücü ve araç bilgilerinin doğruluğu, otomobil dosyalarında olduğu gibi önem taşır.
Ticari kullanımın farkı
Taksi, servis veya yük taşımaya yönelik araçlarda sürüş yoğunluğu ve faaliyetin niteliği farklıdır; bu nedenle prim karşılaştırmasında aracın kullanım amacı açıkça belirtilmelidir. Sigorta ürünlerini yalnızca zorunlu poliçeyle sınırlamadan faaliyet için gerekli olabilecek diğer sigorta yükümlülüklerini ilgili mevzuat ve uzmanla ayrıca değerlendirin. “Ticari araç” tek bir ürün anlamına gelmez: koltuk, yolcu taşıma, tehlikeli yük veya faaliyet türü özel ihtiyaç doğurabilir. Yanlış sınıflandırmayı ucuz prim diye kabul etmek ileride ciddi uyuşmazlığa neden olabilir.
Teklif karşılaştırması
Aynı motosiklet veya ticari araç için verilen teklifleri karşılaştırırken araç cinsi, kullanım amacı, sigortalı bilgisi, il ve başlangıç tarihinin eşleştiğini doğrulayın. Paket teklifte standart trafik poliçesine ek teminat veya başka ürün eklenmiş olabilir. Bu kalemleri ayrı ayrı isteyin; karşı tarafa ilişkin limitlerin güncel teminat tablosuna dayandığını kontrol edin. İşletme birden fazla araç kullanıyorsa her plaka için poliçe ve bitiş tarihlerini takip eden düzenli bir kayıt oluşturmak yararlıdır.
Poliçeyi kullanmadan önce
Ruhsattaki araç sınıfı, şasi ve plakanın poliçeyle uyumuna bakın. Ticari kullanımdaki değişiklikleri sigortacıya bildirin. Trafik poliçesiyle birlikte varsa faaliyet odaklı diğer poliçelerin başlangıç ve bitişini ayrı izleyin. Özellikle yüksek frekansta kullanımda olası üçüncü kişi zararının zorunlu sınırları aşması ihtimaline karşı İMM seçeneğini anlamak faydalıdır. Son karar için düzenlenen teklif ve ilgili genel şartlar esas alınmalıdır.
Filo ve birden fazla araç
Bir işletmenin birden fazla aracı varsa her plakanın poliçe başlangıcı, bitişi, ruhsat sınıfı ve kullanım amacı ayrı kaydedilmelidir. Bir araçtaki poliçenin varlığı diğer aracı güvence altına almaz. Hatırlatma tablosu, özellikle yıl içinde farklı tarihlerde alınan araçlarda teminatsız dönemleri önlemek için yararlıdır. Yeni araç eklendiğinde ticari kullanımın ve faaliyet türünün teklif üzerinde doğru tanımlandığından emin olun.
Ek risklerin değerlendirilmesi
Motosiklette sürücünün kendi bedensel riskleri ve aracın hasarı, ticari araçta taşınan kişi veya eşyanın niteliği gibi başlıklar ayrı ürün veya yükümlülük gündeme getirebilir. Zorunlu trafik poliçesi bunların tümünü otomatik karşılıyor varsayımıyla hareket etmeyin. Poliçe paketi önerilirse hangi risk için hangi sözleşmenin düzenlendiğini yazılı olarak isteyin. Böylece zorunlu mali sorumluluk korumasıyla isteğe bağlı korumaları net biçimde ayırabilirsiniz.